此文撰写于2021年10月,原文〈探讨修订税务指引带来的挑战〉,当时税务条例修订引起教内关注。「教新」随即举办了研讨会作出探讨,聚会有过百多人出席。近日不同事件又再引起讨论,有见内容仍有适用之处,作出修订再作分享。本文引述当时修订《属公共性质的慈善机构及信托团体的税务指南》的相关条文作参考,尝试提出一些考虑。1
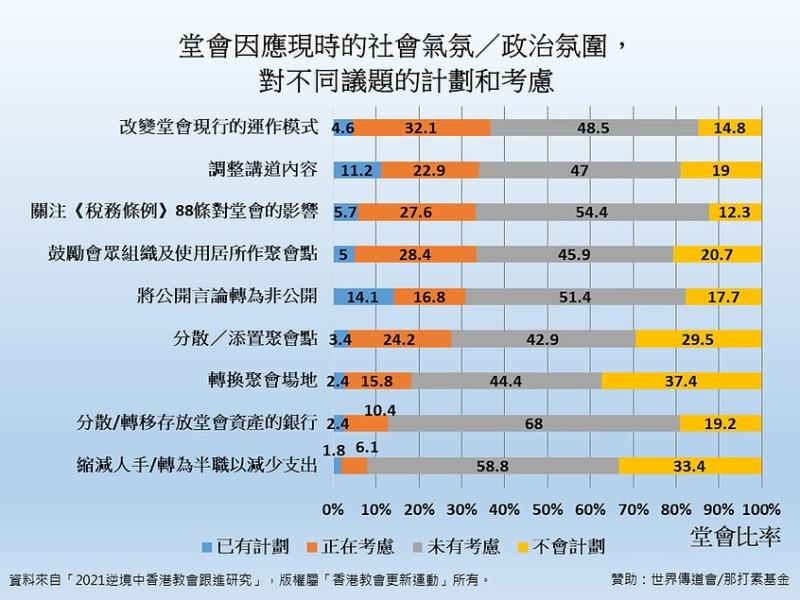
香港教会更新运动就着「2019香港教会普查」,两年多前开展了「2021逆境中香港教会跟进研究」,主要就着三方面提问,包括社会运动、疫情及移民。其中一条相关问题:因应现时的社会气氛/政治氛围,堂会就不同议题曾作哪种程度的计划及考虑?在9个选项当中(参下图),「关注《税务条例》88条对堂会的影响」,有27.6%堂会是正在考虑,连同已有计划则合共33.3%;「改变堂会现行的运作模式」及「调整讲道内容」亦是堂会较多考虑的选项。整体而言,当时香港教会因应时势作出的考虑及计划仍较保守。
红线浮现
关于夥伴及捐献方面,个别机构/教会或需检视彼此的合作关系,而收受捐款的敏感度肯定亦会提高之馀,更会明确地拒絶「来历不明或无名氏」的捐献等。虽然暂时难以估计有机会踩红线的团体有多少,但是宣教/媒体机构,有社关及政策倡议的团体则面对要即时调整的内部压力,以确保是符合慈善团体的税务豁免规定。2
催化分拆
现时不少堂会的社会服务是属于慈善团体(IR88),堂会以相应的租金使用场地,亦因彼此的伙伴关系,使用一些设施及协助推动关怀社区等活动。然而,堂会日后是否仍能如常使用场地?或许,该次的修订之后会催化双方重新评估未来的合作关系,以免一旦有事发生,一同受到牵连。
步步为营
我们知道大多数的宣教机构或多或少与不同地区有联系,部分单位有支持同工到过国内创启地方及外地,他们或要考虑改变支持方式,包括资金流动及联系等,处理资金的运作,肯定是很头痛的事情,于最新修订《属公共性质的慈善机构及信托团体的税务指南》第67条的举例,「例如将资金用于非促进其慈善宗旨的用途、严重违反其规管文书的规定、从事或支持任何非法或不利于国家安全的行为和活动」。(18页)因此,可以预见,教会团体在未来被覆查肯定比目前面对更大的压力3。
此外,对于一些宗派来说,面对的压力亦相对较大,若属下有一个单位涉嫌「支持、推广或从事不利国家安全活动」,便会有可能影响整个宗派的慈善团体豁免缴税资格。其实,已有宗派如火如荼进行分拆工作,可是有些单位的心态是,你做什么其实是「很难迴避」,况且,组织架构如巨兽般庞大,要急也急不来。笔者同意这或许是实况,然而我们却不能不作为!
适切作为
教会团体亦是社会团体之一,服务人群更是当仁不让,然而面对相关税务指引要有适切的作为,《敏捷》一书指出,敏捷的对立面是不作为,称为「不作为的偏误」(bias for inaction),提醒我们不要为「不作为」而找借口,以致失却敏捷应变的机遇,「在有不确定因素的情况下,这一切都会使我们不愿意做出可能导致损失或后悔的决策。不想决策或刻意推延行动,永远都有个看似完美的借口,以至于我们时常拖延,或回归千篇一律的选择和规避风险。」(51页)
结语
现时,我们逐渐看到有些慈善机构被究查,虽然当中因由未完全掌握,但是从相关报导带来的冲击,教会团体实在不能掉以轻心。基督教慈善团体一向热心服务市民,如今处境提醒我们,需要留意相关税务条例的要求,在思考与行动之间,作应作之事。
注1《属公共性质的慈善机构及信托团体的税务指南》之慈善团体必须遵守法律并负有维护国家安全的责任:
12. 慈善团体必须将资源只用于进行慈善工作,不应从事或支持任何非法或不利于国家安全的行为和活动。
13.《中华人民共和国香港特别行政区维护国家安全法》(简称《香港国安法》)第六条清楚订明在香港特别行政区的仼何机构、组织和个人都应当遵守《香港国安法》和香港特别行政区有关维护国家安全的其他法律,不得从事危害国家安全的行为和活动。
14.《香港国安法》第三条指出,香港特别行政区负有维护国家安全的宪制责任,应当履行维护国家安全的职责。
15.因此,从事非法或不利于国家安全的行为和活动,或利用其资源支持或促进这种行为和活动的慈善团体,不会被视为真正的慈善团体。
注2.《属公共性质的慈善机构及信托团体的税务指南》之除非符合订明的条件,否则行业或业务利润须课税:
21.税例第14条规定,凡任何人在香港经营任何行业、专业或业务,而从该行业、专业或业务获得其在有关年度于香港产生或得自香港的应评税利润(售卖资本资产所得的利润除外),则须向该人就其上述利润征收其在每个课税年度的利得税。表面上,所有在香港从行业或业务活动所获得的利润须课缴利得税。因此,某慈善团体如经营行业或业务应缴纳利得税,除非该慈善团体能符合税例第88条但书订明的条件。
22.税例第88条但书载明,如慈善团体经营仼何行业或业务,从该行业或业务所得的利润必须符合下列条件,才可获豁免缴付利得税:
(a)所得利润是纯粹作慈善用途,及(b)所得利润大部分不是在香港以外地方使用,及(c)(i)该行业或业务是在实际贯彻该慈善团体明文规定的宗旨时经营的;或(ii)与该行业或业务有关的工作主要是由某些人进行,而该慈善团体正是为该等人的利益而设立的。
注3.《属公共性质的慈善机构及信托团体的税务指南》之提交帐目及年报的责任:
65.本局会经常覆查免税慈善团体的帐目、年报及其他文件,以确定其宗旨是否仍然是慈善性质,以及其行为和活动是否与其规管文书所表迹的宗旨相符。
66.如有证据显示(a)某免税慈善团体的行为和活动属非法或不利于国家安全,或在其他方面不符合其表迹的慈善宗旨;(b)其收入和财产并非完全用于慈善用途,或(c)有其他影响其免税地位的情况,本局会要求该免税慈善团体提供进一步资料,以考虑是否继续接受该团体为免税慈善团体。
67.当本局从整体角度考虑后,认为某慈善团体严重违背其慈善宗旨(例如将资金用于非促进其慈善宗旨的用途、严重违反其规管文书的规定、从事或支持非法或不利于国家安全的行为和活动),因而根本性地改变了其慈善地位及不再是真正的慈善团体,则本局可撤销确认其免税地位,并在适当情况下向其发出评税。
守护自由空间,请支持基督教《时代论坛》
可选择:📲 PayMe 或 💳 网上捐款(信用卡)或
⚡️转数快FPS +852 51100803(注明奉献,如需收据请附姓名及电话)